
 par Nemsy
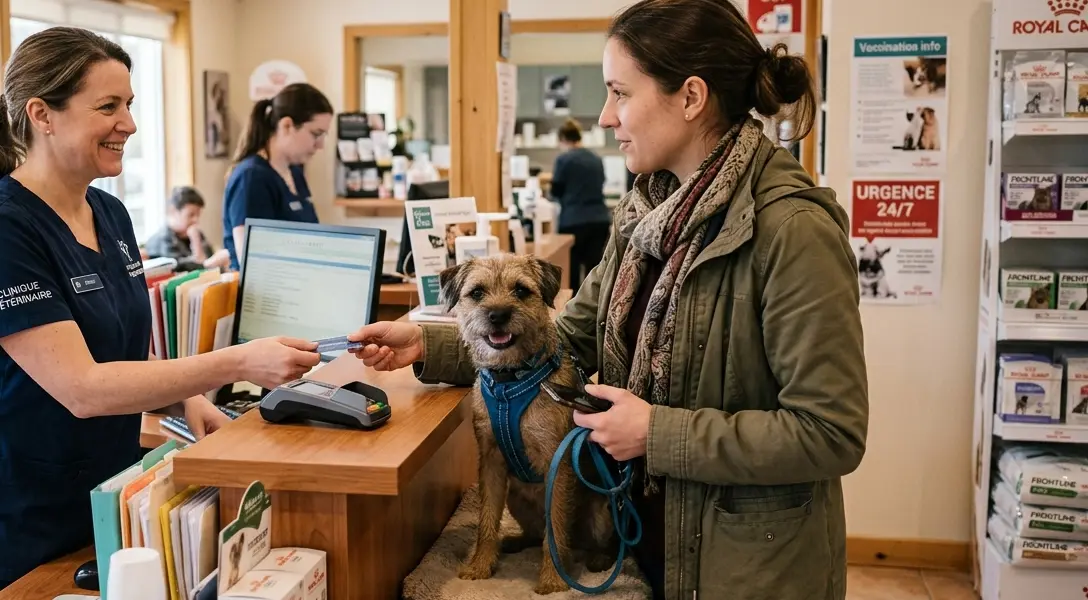
La Sécurité sociale ne verse aucun euro pour les soins d’un chien, d’un chat ou d’un NAC. Les médicaments vétérinaires restent donc à la charge du propriétaire, sauf si une assurance santé animale a été souscrite. Le remboursement n’est jamais automatique. Il dépend de l’ordonnance, de la nature du traitement, de la formule choisie, des délais de carence et des exclusions du contrat. Un antibiotique prescrit après une infection a de fortes chances d’être pris en charge. Un vermifuge acheté au comptoir sans consultation risque de rester hors garantie, sauf forfait prévention. Voici les situations concrètes où les médicaments vétérinaires peuvent être remboursés, et celles où ils ne le seront pas.
Pourquoi la Sécurité sociale ignore les médicaments vétérinaires
Aucun régime public n’existe pour les animaux de compagnie. Les textes du Code de la santé publique encadrent la prescription, la délivrance et l’autorisation de mise sur le marché (AMM) des produits destinés aux animaux, mais ils ne prévoient aucune prise en charge financière. Le propriétaire avance toujours les frais. Seule une mutuelle animaux privée peut ensuite indemniser une partie ou la totalité de la facture.
Les médicaments vétérinaires vendus en pharmacie d’officine ou délivrés à la clinique suivent la même logique. Sans contrat d’assurance, le ticket de caisse reste définitif.
Les conditions indispensables pour un remboursement
Quatre éléments reviennent dans presque tous les contrats.
- Une ordonnance vétérinaire datée, signée et nominative, mentionnant le nom de l’animal, le produit, la posologie et la durée.
- Une pathologie apparue après la souscription et après l’expiration du délai de carence (souvent 48 heures pour un accident, 15 à 45 jours pour une maladie).
- Un médicament lié à un accident ou à une maladie couverte, et non à une affection déclarée avant la signature du contrat.
- Une facture détaillée de la clinique ou de la pharmacie, avec le nom de l’animal et le détail des produits.
Sans ces pièces, le dossier est souvent rejeté ou fortement réduit.
Ordonnance et cascade thérapeutique
Le vétérinaire prescrit en priorité un médicament disposant d’une AMM vétérinaire. En l’absence de spécialité adaptée à l’espèce ou à l’affection, il peut recourir à la cascade : un autre médicament vétérinaire, puis un médicament humain, puis une préparation magistrale. Les assureurs acceptent en général ces prescriptions dès lors que le praticien justifie le choix. Les protocoles d’oncologie utilisent parfois des molécules humaines ; le remboursement reste possible si le contrat couvre les traitements liés à une maladie.
Médicaments remboursés selon le type de traitement
Tous les produits n’entrent pas dans la même case.
Traitements curatifs liés à une maladie ou un accident
Antibiotiques, anti-inflammatoires, antidouleurs, traitements cardiaques, immunosuppresseurs, insuline, produits post-opératoires : ces médicaments vétérinaires figurent parmi les plus souvent indemnisés. Le taux varie de 50 % à 100 % selon la formule, après déduction de la franchise et dans la limite du plafond annuel.
Un traitement au long cours pour arthrose, insuffisance cardiaque ou dermatite atopique peut représenter plusieurs centaines d’euros par an. Les formules intermédiaires et premium les intègrent habituellement, à condition que la maladie n’ait pas été exclue au moment de la souscription.
Produits préventifs et forfait prévention
Vermifuges, antipuces, anti-tiques, vaccins et certains soins d’hygiène relèvent souvent d’un forfait prévention distinct. Ce forfait, plafonné (50 € à 150 € par an selon les contrats), fonctionne même sans maladie déclarée. Sans cette option, l’achat d’un antiparasitaire en libre-service n’ouvre droit à rien.
Compléments, aliments thérapeutiques et produits de confort
Les compléments alimentaires sans ordonnance, les shampoings cosmétiques et la plupart des croquettes diététiques restent hors garantie. Quelques formules haut de gamme acceptent les aliments thérapeutiques prescrits pour une insuffisance rénale ou une allergie alimentaire, mais uniquement dans le cadre du forfait prévention ou d’une option spécifique.
| Type de produit | Condition habituelle | Prise en charge fréquente |
|---|---|---|
| Antibiotique ou anti-inflammatoire prescrit | Ordonnance + maladie ou accident couvert | Oui, selon taux et plafond |
| Traitement cardiaque au long cours | Diagnostic après souscription | Oui, parfois plafonné |
| Vermifuge ou antiparasitaire sans consultation | Forfait prévention inclus | Oui, dans la limite du forfait |
Achat en pharmacie ou à la clinique : même règles
Le lieu d’achat change peu le principe. Un médicament prescrit peut être délivré par le vétérinaire lui-même (ayant droit) ou par un pharmacien d’officine. L’assureur demande dans les deux cas l’ordonnance et la facture nominative. Certaines compagnies exigent que le renouvellement d’un traitement chronique soit effectué chez le même praticien ou dans la même structure pour conserver le même niveau d’indemnisation.
Les prix des médicaments vétérinaires ne sont pas encadrés comme ceux des spécialités humaines. Le montant facturé sert de base au calcul, après application du taux contractuel et de la franchise.
Comment se déroule concrètement le remboursement
Le propriétaire règle d’abord la facture. Il transmet ensuite, via l’espace client ou l’application de l’assureur, la feuille de soins (quand elle existe), l’ordonnance et la facture. Le numéro d’identification de l’animal (puce ou tatouage) est souvent obligatoire. Le délai de traitement oscille entre 48 heures et plusieurs semaines selon la compagnie et la qualité du dossier.
Quelques assureurs proposent un système proche du tiers payant ou une avance de frais. Le reste à charge (franchise + part non remboursée) reste dû par le propriétaire.
Ce que le contrat exclut presque toujours
Les maladies antérieures à la souscription, les affections héréditaires ou congénitales déclarées, les traitements liés à la reproduction (contraception chimique, interruption de gestation) et les produits achetés sans lien avec un diagnostic figurent parmi les exclusions classiques. Un dossier incomplet, une ordonnance illisible ou un délai de carence non respecté entraînent un refus ou une minoration.
Comparer les garanties avant de signer reste le seul moyen d’éviter les surprises. Le taux affiché (80 % ou 100 %) s’applique uniquement aux frais éligibles, après franchise et dans la limite du plafond annuel, qui peut aller de 800 € à plus de 5 000 € selon la formule.
Questions fréquentes
Un médicament humain prescrit pour mon animal est-il remboursé ?
Oui, si le vétérinaire a respecté la cascade thérapeutique et si le contrat couvre les traitements liés à la pathologie. Conservez la justification écrite du praticien.
Puis-je être remboursé d’un vermifuge acheté sans rendez-vous ?
Uniquement si votre formule inclut un forfait prévention et que le montant reste dans le plafond annuel de ce forfait. Sinon, la dépense reste à votre charge.
Que se passe-t-il si je change de vétérinaire en cours de traitement ?
La plupart des contrats acceptent n’importe quel praticien inscrit à l’Ordre. Vérifiez toutefois les conditions de renouvellement des ordonnances pour les traitements au long cours, certaines compagnies préférant la continuité de suivi.
Les médicaments vétérinaires peuvent donc être remboursés, mais seulement dans un cadre précis : prescription, contrat adapté, délais respectés et justificatifs complets. Lire les conditions générales avant de souscrire évite de découvrir trop tard qu’un traitement chronique ou un simple antiparasitaire n’entre pas dans les garanties.